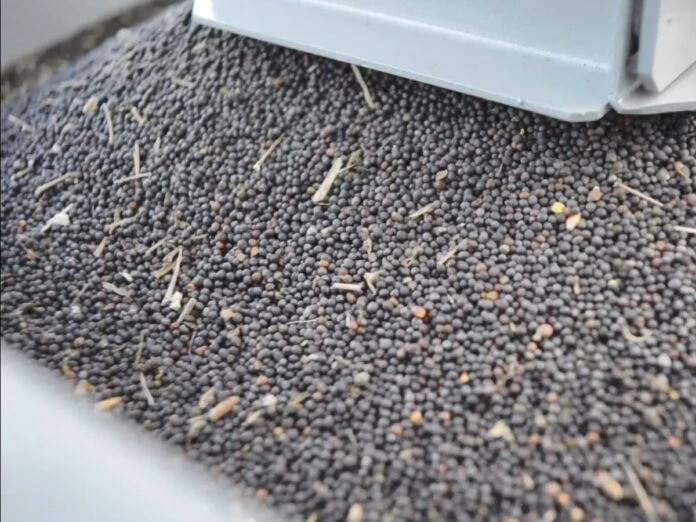
На українському ринку ріпаку зафіксували зниження індикативних цін на 100–200 грн/т на заводах та на 100–300 грн/т у напрямку дунайських портів. Тиск на ціни посилила корекція котирувань ріпаку на європейській біржі Euronext. Водночас попит із боку європейських покупців залишається стабільним, а на жовтень уже законтрактовано близько 330 тис. т українського ріпаку.
За їхніми даними, значну частину експортних обсягів ріпаку було законтрактовано ще у серпні. Після ускладнення роботи глибоководних портів основним напрямком поставок став європейський ринок, куди продукцію переважно перевозять залізницею.
До 70% експорту ріпаку може йти залізницею
За оцінкою ПУСК, у серпні-жовтні близько 60–70% експорту ріпаку припадатиме на залізничні перевезення.
На жовтень уже законтрактовано близько 330 тис. т ріпаку, а значна частина необхідної для цих поставок логістики також забезпечена контрактами.
Тому суттєвих змін у темпах експорту найближчим часом у ПУСК не очікують.
Водночас одним із обмежувальних факторів залишається доступність залізничної логістики. На західному кордоні попит на український ріпак утримується на рівні €460–465/т, однак продажі стримує дефіцит вільних вагонів за прийнятною для експортерів вартістю.
Європейська корекція тисне на українські ціни
Котирування ріпаку на Euronext почали знижуватися. У ПУСК очікують, що протягом найближчих двох тижнів ця корекція продовжить впливати й на український ринок.
На внутрішньому ринку індикативні ціни вже знизилися на 100–200 грн/т на заводах та на 100–300 грн/т у напрямку портів Дунаю.
Аналітики ПУСК при цьому розглядають поточне падіння саме як корекцію, вважаючи основний тренд на європейському ринку висхідним.
За їхнім прогнозом, до грудня-січня європейські котирування потенційно можуть рухатися до €600–620/т, а за сприятливого сценарію — до €640/т.
Запаси ріпаку на початок жовтня оцінюють у 2,6–2,7 млн т
Одним із факторів, який визначатиме ситуацію на ринку в наступні місяці, залишаються значні запаси культури.
За оцінкою ПУСК, станом на 1 жовтня запаси ріпаку в Україні можуть становити близько 2,6–2,7 млн т. До грудня-січня на ринку може залишатися ще близько 1,5 млн т.
Водночас аналітики очікують збереження європейського попиту на українську продукцію.
Якщо котирування в Європі наприкінці року досягнуть прогнозованих €600–620/т, у ПУСК допускають відновлення українських цін. Зокрема, ціни, які в портах перебували поблизу €490–500/т, за такого сценарію теоретично можуть зрости до €510–520/т.
Таким чином, у короткостроковій перспективі український ринок ріпаку може залишатися під тиском європейської цінової корекції, тоді як подальша динаміка залежатиме від котирувань у ЄС, темпів експорту та доступності залізничної логістики.